Apple Pay ha començat a funcionar a l'Índia des del 30 de setembre, segons ha confirmat la companyia. El servei arriba amb un abast inicial acotat: només admet targetes de crèdit Visa i Mastercard emeses per Axis Bank, i deixa fora, ara com ara, la xarxa nacional RuPay i el sistema UPI. El desembarcament a Índia es produeix en un mercat on el pagament digital té una fesomia molt diferent de la d'Europa o dels Estats Units.
L'arribada d'Apple Pay a l'Índia no suposa que qualsevol usuari d'iPhone pugui pagar a qualsevol comerç. La disponibilitat depèn que el banc emissor estigui integrat, que la targeta sigui compatible i que el terminal o la botiga en línia acceptin el servei. És un model banc per banc que exigeix acords successius i que, a la pràctica, es pot traduir en una experiència irregular durant els primers mesos.

Un debut limitat amb Axis Bank

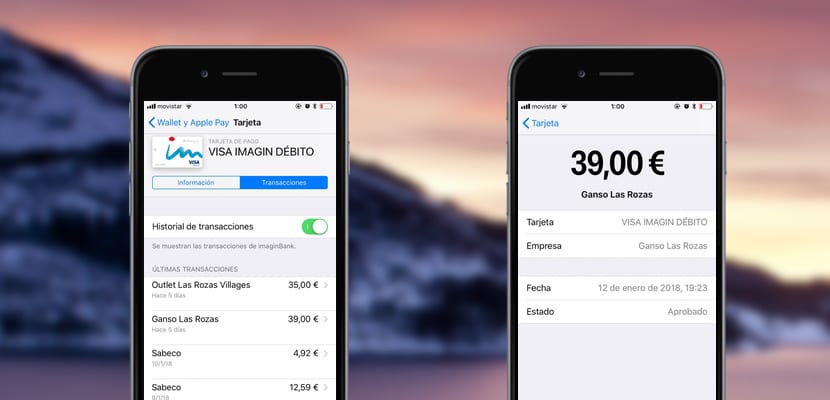
En aquesta primera fase, Axis Bank és l'únic emissor anunciat. Els clients amb targetes de crèdit elegibles de Visa i Mastercard les poden afegir a Apple Wallet des de la versió més recent de l'app del banc o des de la pròpia aplicació Wallet de l'iPhone. Un cop incorporada, la targeta serveix per a pagaments presencials sense contacte, compres en aplicacions i operacions a pàgines web.
Apple Pay conserva els avantatges associats a la targeta, de manera que l'usuari segueix rebent els beneficis i recompenses que li corresponguin. El servei funciona en terminals que acceptin pagaments NFC i en comerços digitals que hagin habilitat aquesta forma de pagament. Si l'adquirent no ha integrat Apple Pay, l'operació no es completarà encara que la targeta sigui vàlida.
Requisits, dispositius i forma de pagament
Per utilitzar Apple Pay a Índia es necessita un iPhone XR o posterior amb iOS 18 o posterior. En el cas del rellotge, cal un Apple Watch Series 6 o posterior amb watchOS 11 o posterior, aparellat amb un iPhone XR o posterior. El servei també funciona a iPad, mentre que la compatibilitat amb Mac arribarà més endavant, sense data concreta.

- iPhone: model XR o posterior amb iOS 18 o posterior.
- Apple Watch: Sèries 6 o posterior amb watchOS 11 o posterior i vinculat a un iPhone compatible.
- iPads: permet compres a apps i llocs web, a més d'altres funcions compatibles.
- Mac: Apple ha anunciat que el suport arribarà properament, però no ha detallat quan.
En una botiga, l'usuari ha de prémer dues vegades el botó lateral o el botó d'inici, autenticar-se amb Face ID, Touch ID o el codi del dispositiu i acostar la part superior de l'iPhone o la pantalla de l'Apple Watch al lector sense contacte. En compres en línia no cal introduir repetidament les dades de la targeta, l'adreça o la facturació. Apple assegura que no es requereix PIN ni OTP en pagar amb Apple Pay.
Seguretat i privacitat
Apple sosté que el número real de la targeta no es guarda al dispositiu ni als seus servidors i tampoc es comparteix amb els comerços. Al seu lloc s'empra un número de compte del dispositiu xifrat i emmagatzemat a l'element segur del terminal. Mastercard i Visa han subratllat que la seva tecnologia de tokenització protegeix cada operació amb un únic token.

Aquest enfocament busca reduir el risc de frau i evitar que les dades bancàries circulin a cada compra. Per a l'usuari, el resultat és una capa addicional de privadesa, encara que el funcionament segueix depenent de la infraestructura bancària i dels acords amb cada entitat. No és un moneder independent, sinó un sistema que es recolza en les targetes existents.
Comerços, aplicacions i proveïdors de pagament
Apple afirma que Apple Pay estarà disponible en milions de comerços indis gràcies a acords amb proveïdors de serveis de pagament com Cashfree, JusPay, Mswipe, Paytm, PayU, Pine Labs, Razorpay i Worldline. Entre els comerços i aplicacions esmentats en el llançament figuren Apple Store, Blinkit, Chaayos, Comet, Croma, Interflora, Ixigo, Le15 Patisserie, marques de Reliance, Tata 1mg i Zomato.
La llista de comerços no equival a una cobertura universal. En una botiga física cal un datàfon habilitat; en una aplicació o web, el comerç ha d'oferir Apple Pay en acabar la compra. Per això, l'experiència pot variar entre establiments i comerços participants, fins i tot dins d'una mateixa ciutat. Apple espera sumar més bancs, comerços i apps amb el temps.
El pols amb UPI i les comissions
L'Índia és un cas especial perquè bona part dels pagaments digitals es canalitza mitjançant UPI, un sistema recolzat per l'Estat que permet transferir diners entre comptes bancaris sense dependre de targetes. Apple Pay, en canvi, competeix al terreny dels pagaments amb targeta, un segment més petit. Aquesta diferència explica per què el llançament no pretén desplaçar UPI de forma immediata.

Diversos informes apunten que Apple busca una comissió propera als 20 punts bàsics per transacció, una xifra que encaixaria amb el seu model a altres mercats però que els bancs indis miren amb cautela. HDFC Bank, ICICI Bank i SBI Card no apareixen al debut mentre segueixen les negociacions sobre les condicions econòmiques. Axis Bank obre la porta a un servei que, per ara, depèn d'un només emissor.
Què significa per a Europa i per a l'usuari
Apple Pay està disponible a més de 90 països i regions i compta amb més de 11.000 socis bancaris i de xarxa a tot el món. L?arribada a l?Índia amplia aquesta presència, però no altera automàticament l?elegibilitat de les targetes fora del país. A Europa, com en altres mercats, cada entitat decideix si hi participa i quines targetes admet; la compatibilitat amb Axis Bank a l'Índia no es trasllada automàticament a altres països europeus.
Per a un usuari europeu, la notícia serveix sobretot com a referència de com Apple desplega el servei en mercats on el pagament mòbil ja està molt condicionat per sistemes locals. La companyia manté la seva aposta per la privadesa, la tokenització i l'absència de PIN o OTP, però l'adopció dependrà de la acceptació comercial, els acords amb bancs i la competència d'alternatives públiques.
L'aterratge d'Apple Pay a l'Índia és, a la pràctica, un primer pas més simbòlic que massiu: arriba amb Axis Bank, targetes Visa i Mastercard, dispositius recents i una xarxa de comerços en construcció, mentre que UPI i RuPay queden fora de l'equació inicial. La companyia guanya presència en un mercat clau, però el seu creixement dependrà de convèncer més bancs, ampliar l'acceptació i encaixar les comissions en un ecosistema on el pagament amb targeta no és la norma. Per als usuaris, la promesa és clara: pagar sense PIN ni OTP i amb dades tokenitzades; l'abast real, però, encara s'ha de veure.